AI-инженер: LLM-агенты, RAG, автоматизация, сайты на Tilda
- Город
- Севастополь
- Опыт работы
- 3 года
- На сайте с
- 2016 года
- Юридический статус
- Частное лицо
Личный проект: проверить, можно ли механизировать торговую стратегию — и, главное, честно измерить, есть ли у неё преимущество.
Проблема стандартных бэктестов: подглядывание в будущее и удобный порядок исполнения внутри бара. Из-за этого красивая кривая доходности рассыпается на реальном рынке.
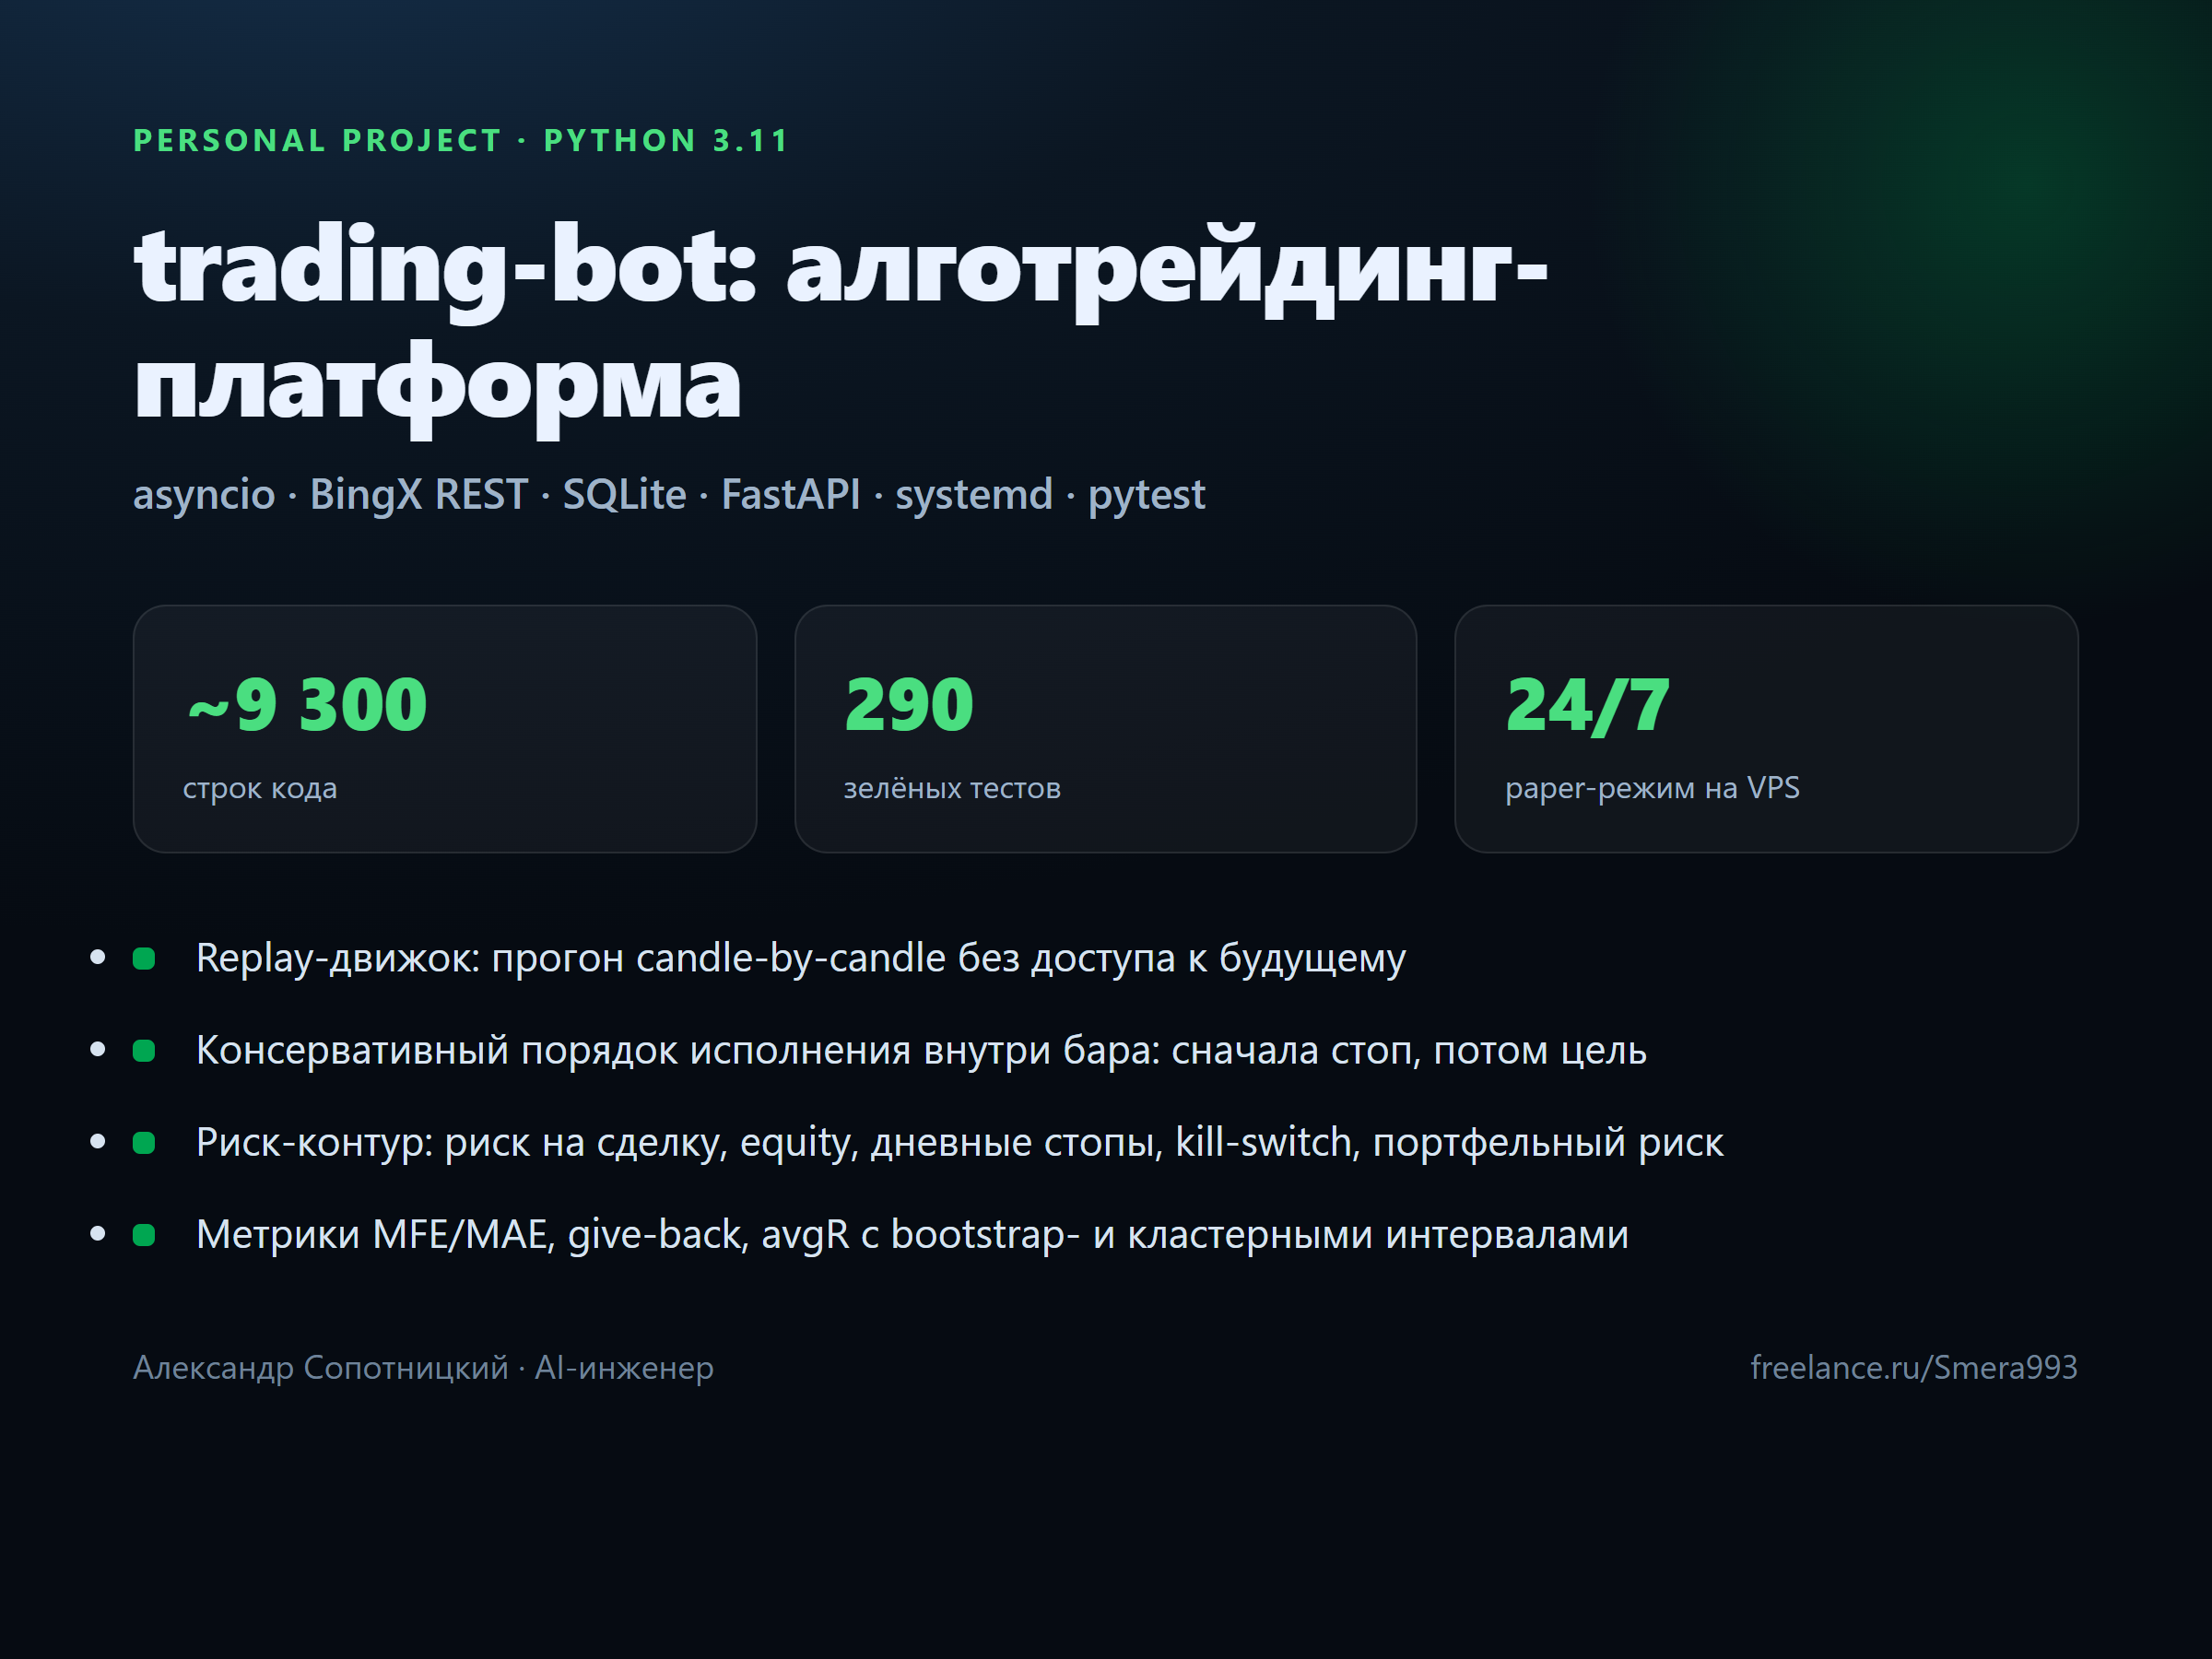
Python 3.11, asyncio, BingX REST, SQLite, FastAPI/Uvicorn, nginx, systemd, pytest, ruff/black.
• Собственный replay-движок: прогон стратегии candle-by-candle без доступа к будущим данным.
• Консервативный порядок исполнения внутри бара: сначала стоп, потом цель.
• Риск-контур: риск на сделку, equity, дневные стопы, kill-switch, портфельный риск, авто-отмена неисполненных сетапов.
• Метрики: MFE/MAE, give-back, time-to-MFE, avgR с bootstrap- и кластерными доверительными интервалами, n_eff.
• 4 версии стратегии, веб-дашборды и read-only API, работа 24/7 в paper-режиме на VPS.
• ~9 300 строк, 108 файлов, 290 тестов.
Платформа работает 24/7 в paper-режиме на VPS и гоняет стратегии без ручного вмешательства.
Честный итог: статистически значимого преимущества не подтверждено — SMC-подход в минусе, трендовый слабо-положителен на малых выборках. Ценность проекта в инженерной части: инфраструктура, которая не даёт обмануть себя красивым бэктестом, и метрики, по которым видно, когда edge — иллюзия.